

Die elektronische Rechnung, kurz E-Rechnung, ist in Deutschland auf dem Vormarsch. Sie bietet zahlreiche Vorteile gegenüber der Papierrechnung, von der Effizienzsteigerung bis hin zur Kostenreduktion. Doch was genau macht eine E-Rechnung aus, und wie sieht ein konkretes E-Rechnung Beispiel aus? Dieser Artikel gibt Ihnen einen Überblick über den Aufbau, die Anwendung und erklärt die wichtigsten Aspekte der elektronischen Rechnungsstellung.
Key Takeaways:
- E-Rechnungen bieten deutliche Vorteile gegenüber Papierrechnungen, insbesondere hinsichtlich Effizienz und Kosten.
- Es gibt verschiedene Formate für E-Rechnungen, wobei XRechnung und ZUGFeRD in Deutschland besonders relevant sind.
- Die korrekte Anwendung der E-Rechnung erfordert die Einhaltung bestimmter Standards und Formatanforderungen.
- Die Digitalisierung der Rechnungsstellung wird in der Zukunft noch wichtiger werden.
Was ist ein E-Rechnung Beispiel und warum ist es wichtig?
Ein E-Rechnung Beispiel veranschaulicht, wie eine elektronische Rechnung aufgebaut ist und welche Elemente sie enthalten muss, um den gesetzlichen Anforderungen zu entsprechen. Die Bedeutung liegt darin, dass es Unternehmen ermöglicht, die korrekte Form und den Inhalt ihrer E-Rechnungen zu verstehen. Dadurch können sie sicherstellen, dass ihre Rechnungen akzeptiert und problemlos verarbeitet werden. Ein solches Beispiel dient als Vorlage und Hilfestellung, um den Übergang von Papierrechnungen zu elektronischen Rechnungen zu erleichtern. Es ist besonders wichtig, da fehlerhafte oder unvollständige E-Rechnungen zu Verzögerungen bei der Bezahlung oder sogar zur Ablehnung führen können. In Deutschland ist die E-Rechnung für öffentliche Auftraggeber bereits verpflichtend, wodurch das Verständnis und die korrekte Anwendung umso wichtiger werden.
Der Aufbau eines E-Rechnung Beispiel: Was gehört dazu?
Ein typisches E-Rechnung Beispiel besteht aus verschiedenen Elementen, die in einer bestimmten Struktur angeordnet sind. Zu den wesentlichen Bestandteilen gehören:
- Rechnungskopf: Hier finden sich die Angaben zum Rechnungssteller (Name, Adresse, Steuernummer, etc.) und zum Rechnungsempfänger (Name, Adresse, etc.).
- Rechnungsnummer und Datum: Eine eindeutige Rechnungsnummer und das Rechnungsdatum sind obligatorisch.
- Leistungsbeschreibung: Eine detaillierte Beschreibung der erbrachten Leistungen oder gelieferten Waren ist notwendig.
- Einzelpreise und Mengen: Für jede Position müssen der Einzelpreis und die Menge angegeben werden.
- Steuersatz und Steuerbetrag: Der anzuwendende Steuersatz und der resultierende Steuerbetrag müssen klar ausgewiesen sein.
- Gesamtbetrag: Der Gesamtbetrag der Rechnung inklusive Mehrwertsteuer.
- Zahlungsbedingungen: Angaben zu Zahlungsfristen und Bankverbindung.
- Zusätzliche Informationen: Je nach Bedarf können zusätzliche Informationen wie Bestellnummern oder Projektreferenzen enthalten sein.
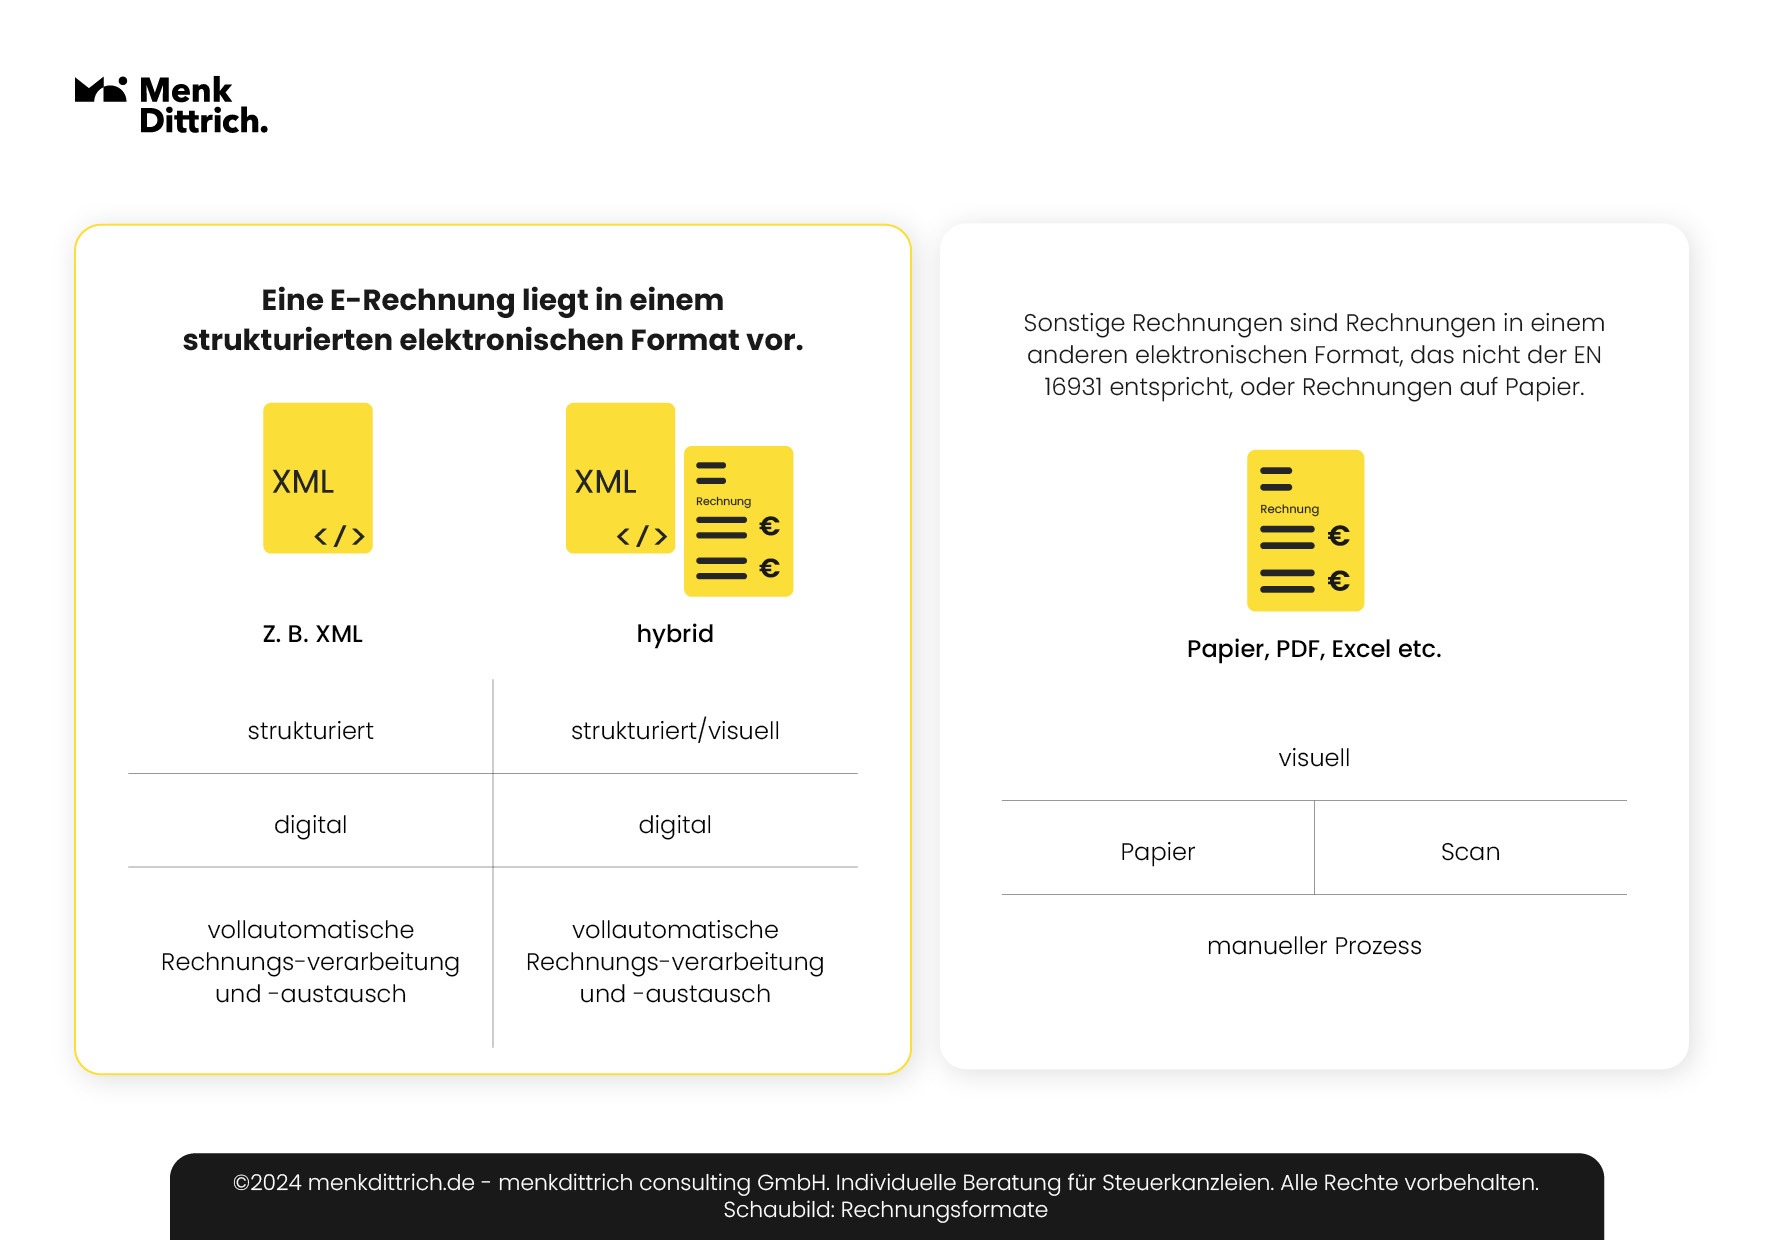
Das E-Rechnung Beispiel zeigt, dass alle diese Elemente in einem strukturierten Format vorliegen müssen, welches maschinell lesbar ist. In Deutschland sind insbesondere die Formate XRechnung und ZUGFeRD relevant. XRechnung ist ein reines Datenaustauschformat, während ZUGFeRD eine Kombination aus einer PDF-Datei (für die visuelle Darstellung) und einer eingebetteten XML-Datei (für die maschinelle Verarbeitung) darstellt.
Die Anwendung eines E-Rechnung Beispiel in der Praxis
Die praktische Anwendung eines E-Rechnung Beispiel beginnt mit der Erstellung der Rechnung. Unternehmen nutzen hierfür in der Regel spezielle Software oder Dienstleistungen, die E-Rechnungen im geforderten Format generieren können. Wichtig ist, dass die Software die aktuellen Standards (z.B. XRechnung oder ZUGFeRD) unterstützt und die notwendigen Validierungen durchführt, um sicherzustellen, dass die Rechnung korrekt ist.
Nach der Erstellung wird die E-Rechnung elektronisch an den Empfänger übermittelt. Dies kann per E-Mail, über ein spezielles Rechnungsportal oder über andere elektronische Kanäle erfolgen. Der Empfänger kann die E-Rechnung dann in seinem System empfangen und automatisch verarbeiten. Dies spart Zeit und reduziert Fehler, da die manuelle Dateneingabe entfällt.
Ein wichtiger Aspekt bei der Anwendung ist die Archivierung der E-Rechnungen. Auch hier gelten besondere Anforderungen. E-Rechnungen müssen revisionssicher und langfristig archiviert werden, um den gesetzlichen Aufbewahrungspflichten zu entsprechen.
Unterschiede zwischen verschiedenen E-Rechnung Beispiel Formaten
Es gibt verschiedene Formate für E-Rechnungen, von denen einige in Deutschland besonders relevant sind. Die beiden wichtigsten sind:
- XRechnung: Dies ist ein reines XML-basiertes Datenformat, das speziell für die Verwendung mit öffentlichen Auftraggebern entwickelt wurde. Es enthält alle notwendigen Informationen in strukturierter Form und ermöglicht eine automatische Verarbeitung.
- ZUGFeRD: Dies ist ein Hybridformat, das eine PDF-Datei mit einer eingebetteten XML-Datei kombiniert. Die PDF-Datei dient der visuellen Darstellung der Rechnung, während die XML-Datei die maschinell lesbaren Daten enthält. ZUGFeRD ist flexibler als XRechnung und kann auch für Rechnungen an private Unternehmen verwendet werden.
Weitere Formate sind beispielsweise EDI (Electronic Data Interchange) oder proprietäre Formate einzelner Softwareanbieter. Die Wahl des geeigneten Formats hängt von den Anforderungen des Rechnungsempfängers und den eigenen Systemen ab. Für die Zusammenarbeit mit öffentlichen Auftraggebern in Deutschland ist die XRechnung in der Regel obligatorisch.